Un modello linguistico non consulta una banca dati: genera il testo più plausibile a partire da ciò che ha visto durante l’addestramento. Di solito la risposta è sensata. A volte cita un articolo che non esiste, riporta una soglia superata da anni o mescola due regimi diversi, con lo stesso tono sicuro di quando ha ragione.
Per un commercialista il problema non è che l’AI sbagli: anche un collega può sbagliare. Il problema è accorgersene prima che la risposta finisca in un parere. Ecco un metodo in sei passi, pensato per i tempi dello studio.
In breve
- Una risposta dell’AI su un tema fiscale è un’ipotesi di lavoro, non una fonte.
- Ogni affermazione rilevante va ricondotta a una norma, a un documento di prassi o a una sentenza consultabili.
- I punti più fragili sono le date (versione della norma, periodo d’imposta) e i numeri (soglie, aliquote, termini).
- Il controllo va documentato nel fascicolo: è la prova del lavoro intellettuale richiesto dalla legge 132/2025.
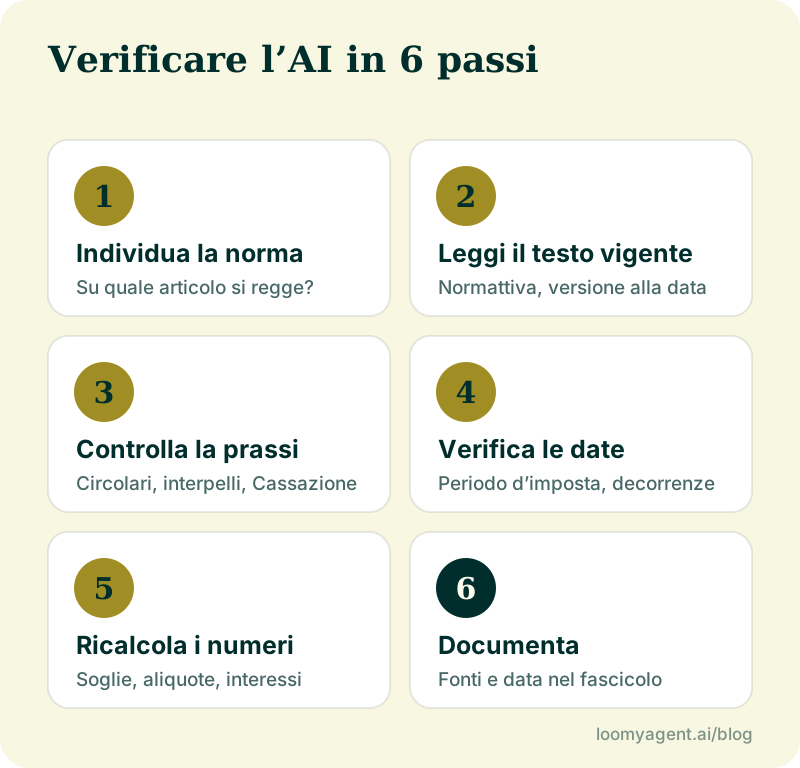
1. Individua la norma su cui si regge la risposta
Prima di valutare se la risposta è giusta, chiediti su cosa si basa. Se l’AI non indica la norma, chiedila esplicitamente: «su quale articolo di legge si fonda questa conclusione?». Se la risposta resta vaga («la normativa vigente prevede…»), consideralo un segnale d’allarme.
2. Leggi il testo vigente, non il riassunto
Apri la norma su Normattiva, che riporta il testo coordinato con le modifiche e permette di consultare la versione vigente a una data precisa (multivigenza). Controlla tre cose: che l’articolo esista, che dica quello che l’AI gli attribuisce e che non sia stato modificato o abrogato dopo la data a cui l’AI sembra fare riferimento.
3. Controlla la prassi dell’Agenzia delle Entrate
Su molti temi la norma da sola non basta: contano circolari, risoluzioni, risposte a interpello e principi di diritto pubblicati dall’Agenzia delle Entrate. Cerca il documento più recente sul tema e verifica che non abbia cambiato l’interpretazione. Se c’è giurisprudenza rilevante, in particolare della Corte di Cassazione, tienine conto: può discostarsi dalla prassi.
4. Verifica date e periodo d’imposta
È l’errore più frequente. I modelli hanno una data di aggiornamento e spesso non sanno quale anno fiscale ti interessa. Chiediti:
- la regola citata vale per il periodo d’imposta del cliente?
- è cambiata con l’ultima legge di bilancio o con un decreto successivo?
- ci sono regimi transitori o decorrenze diverse fra ricavi, costi e versamenti?
Un esempio classico: per anni la soglia di ricavi del regime forfettario è stata 65.000 euro. Dal 2023 è 85.000 euro, con uscita immediata dal regime se nel corso dell’anno si superano i 100.000 euro. Un modello con conoscenze datate, o che mescola fonti di anni diversi, può ancora citare la soglia vecchia.
5. Ricontrolla numeri e calcoli
Aliquote, soglie, percentuali di detrazione, interessi e sanzioni vanno ricalcolati con uno strumento affidabile, non presi dal testo generato. I modelli linguistici sono deboli proprio nell’aritmetica a più passaggi: un ravvedimento operoso con interessi a giorni o un calcolo IRPEF per scaglioni vanno rifatti a parte.
6. Documenta la verifica
Annota nel fascicolo le fonti consultate, la data della verifica e le eventuali correzioni rispetto alla risposta dell’AI. Bastano poche righe. Serve per tre motivi: rende il lavoro ripetibile da un collega, protegge lo studio in caso di contestazione e dimostra che l’AI è stata usata come supporto e non come sostituto del giudizio professionale, come chiede la legge 132/2025.
I segnali che una risposta va ricontrollata subito
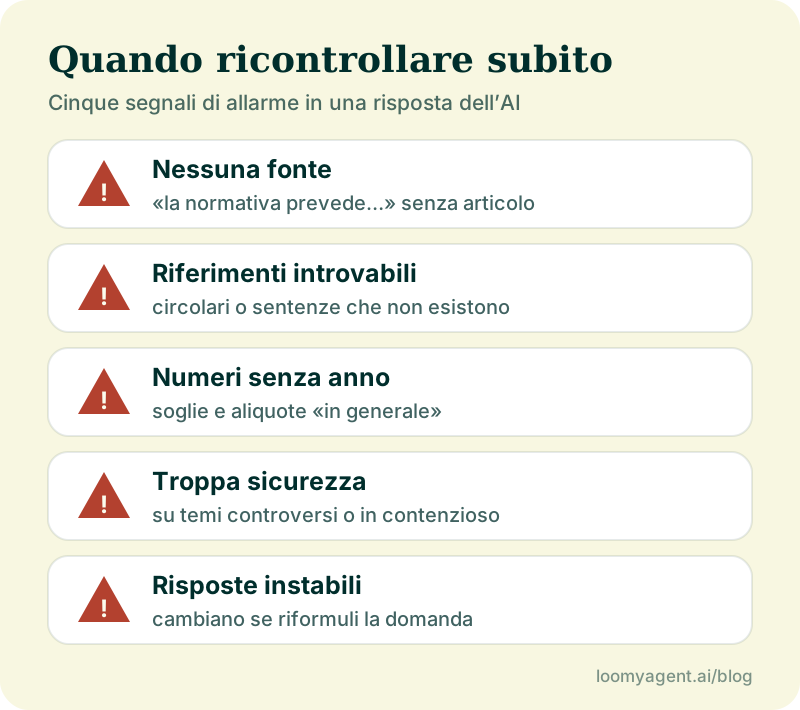
- Nessuna fonte o fonti generiche («la normativa prevede»).
- Riferimenti che non si trovano: numeri di circolare, risoluzioni o sentenze che non risultano nei siti ufficiali.
- Numeri senza anno: soglie e aliquote presentate come valide «in generale».
- Troppa sicurezza su temi notoriamente controversi o oggetto di contenzioso.
- Risposte diverse alla stessa domanda riformulata: segno che il modello non ha una base solida.
Ridurre il lavoro di verifica
Il controllo diventa molto più rapido se lo strumento mostra da dove prende ogni affermazione. Un assistente che lavora su un archivio di fonti ufficiali e riporta sotto ogni frase il riferimento apribile non elimina la verifica, ma la trasforma in una lettura mirata invece che in una ricerca da zero.
Domande frequenti
Perché ChatGPT sbaglia le norme fiscali?
Perché genera testo statisticamente plausibile invece di consultare le fonti. Se durante l’addestramento ha visto versioni diverse della stessa regola, o se la regola è cambiata dopo la sua data di aggiornamento, può combinarle o riportare quella sbagliata con piena sicurezza.
Posso citare in un parere una risposta generata dall’AI?
No, la fonte da citare è la norma, la prassi o la sentenza che hai verificato. La risposta dell’AI è un passaggio di lavoro, come una bozza: il parere deve reggersi su fonti ufficiali e sulla tua valutazione professionale.
Quali siti usare per verificare?
Normattiva per i testi di legge vigenti e storici, la Gazzetta Ufficiale per le pubblicazioni, il sito dell’Agenzia delle Entrate per circolari, risoluzioni, risposte a interpello e principi di diritto, e le banche dati di giurisprudenza per le sentenze di Cassazione e delle Corti di giustizia tributaria.
Quanto tempo serve per verificare una risposta?
Per un quesito semplice bastano pochi minuti: trovare l’articolo, controllare la versione vigente, cercare l’ultima prassi. Il tempo cresce con la complessità del tema, ma resta molto inferiore a quello di una ricerca partita da zero.
Contenuto informativo aggiornato al 12 novembre 2026, che non costituisce consulenza fiscale. Verifica sempre soglie e regole per il periodo d’imposta di riferimento.